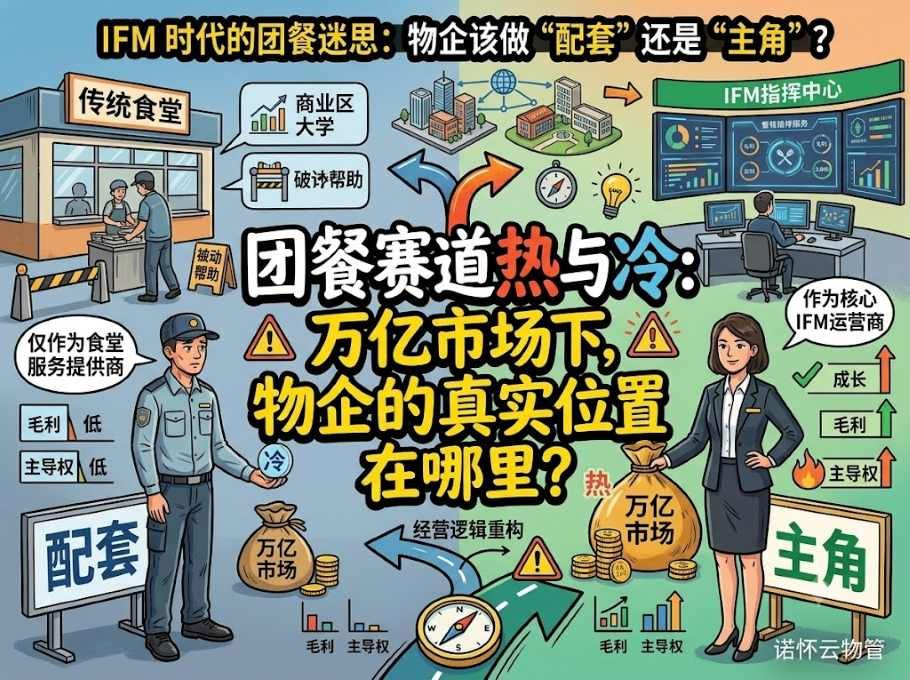
双汇砍掉团餐事业部、顺丰 "丰食" 项目亏损易主、云海肴因食安问题关停团餐线 —— 巨头们接连折戟的赛道,物业企业却在扎堆涌入。 据行业研究数据,2024 年国内团餐市场规模已达 2.7 万亿元,占餐饮行业整体的 40.5%,预计 2026 年有望突破 3.5 万亿。万亿级蛋糕摆在眼前,加上学校、园区、医院等场景与物业管理高度重合,"物业 + 团餐" 似乎顺理成章。 但数据给出的答案更为冷静:团餐目前并非物业企业的主营业务,短期内也很难成为核心增长极。 核心结论先行: 财务贡献微乎其微:百强物企营收均值 16.60 亿元中,创新型服务(含团餐)仅占 2.24%,团餐实际占比可能不足 1%; 头部企业态度明确:碧桂园服务、保利物业等头部玩家均未将团餐作为独立战略赛道,更多纳入 IFM 配套模块; 经营壁垒被严重低估:供应链、食安体系、菜品标准化、厨师团队等核心能力,与物业 "空间管理" 的基因差异显著; 合理定位是 "配套" 而非 "主角":团餐作为 IFM 综合设施管理的服务模块、特定业态的差异化增值服务有价值,但不宜拔高为行业级增长引擎; 物企真正的发力点在别处:基础服务品质、IFM 集成能力、数字化降本增效、存量保盘续约,才是当下更确定的战略方向。
一、万亿团餐市场:为什么 "看起来很美"?
团餐的吸引力,来自三个 "看起来很对" 的逻辑。
1. 规模足够大,增速足够快
2.7 万亿的市场体量、约 15% 的年复合增长率 —— 任何一个行业看到这样的数字都会心动。团餐已成为餐饮行业最大的细分板块之一,其规模甚至超过了不少传统行业的整体市场。 但 "市场大" 不等于 "你能赚"。 行业集中度极低,头部企业市占率不到 5%,典型的 "大行业、小公司" 格局 —— 空间大,意味着竞争也极度分散。
2. 场景高度重合,天然 "近水楼台"
团餐的核心场景包括学校(占比约 52.7%)、企业园区、政府机关、医院等。这些恰恰是物业服务覆盖最密集的领域。 "我管的楼里有食堂,那食堂为什么不能我来做?" —— 这个推理听起来无懈可击,却忽略了一个关键问题:物业管理的是 "空间",团餐经营的是 "人的胃",两者的能力模型完全不同。
3. 跨界入局者众,"好像谁都能做"
传统团餐企业、连锁餐饮品牌、互联网平台、物业公司…… 各路玩家纷纷入场。入局门槛看似不高,让不少物企产生了 "我也行" 的错觉。 但真正活下来的,往往是那些深耕多年的专业玩家。 双汇有供应链优势、顺丰有物流能力、云海肴有餐饮基因 —— 这些巨头都没做成的事,物企凭什么认为自己能轻松搞定? 诺怀云落地观察:在服务多家布局 IFM 业务的物企过程中,我们发现一个普遍规律 ——凡是团餐业务做得相对健康的项目,几乎都是 "轻介入" 模式:物企负责场景对接和品质监督,运营交给专业团餐公司。 这也是诺怀云物业管理系统在 IFM 模块设计中,强调 "多业态统一管控 + 专业服务外包协同" 的底层逻辑。
二、物企布局团餐的三条路径,各有各的难
据公开信息梳理,目前上市物企中涉足团餐的约有十余家,布局方式大致可分为三类。
模式一:合资共建 —— 投入可控,但跑得慢
典型做法:物企与专业团餐公司成立合资公司,物企控股或参股,借助对方的运营能力切入。 优势:风险共担、投入可控、能快速获取专业经验。 短板:发展速度慢、品牌独立性弱、全国复制难。某头部物企布局团餐 7 年,仍只有一家合资子公司,业务局限于区域市场,未能形成规模化效应。
模式二:收并购 —— 见效快,但整合难
典型做法:通过收购区域头部团餐公司,快速获取团队、客户和项目。 优势:短期内项目数量和收入规模快速攀升,专业团队一步到位。 短板:商誉减值压力大、文化整合难度高、投后管理挑战重重。某物企 3 年内收购 4 家区域团餐公司,项目数量破百,但团餐收入在总营收中的占比仍未达到需要单独披露的门槛 —— 规模上去了,利润和协同效应未必跟得上。
模式三:内嵌式 —— 协同强,但长不大
典型做法:将团餐作为 IFM(综合设施管理)服务的一个模块,不单独设业务线。 优势:与主业协同性强、不占用过多战略资源、客户黏性提升明显。 短板:团餐得不到独立发展资源,永远是 "配套角色",难以长成独立的增长曲线。 三种模式各有取舍,但有一个共同点:团餐在物企整体盘子里的分量,都没有想象中那么重。
三、团餐为什么不是物企的 "第二曲线"?四大核心论据
"第二增长曲线" 是当下物企最焦虑的命题。但团餐真的能担此重任吗?数据给出的答案是否定的。
论据一:收入贡献可以忽略不计
2025 年百强物业企业营收均值为 16.60 亿元,其中: 基础物业服务占 85.15%,是绝对的 "压舱石"; 增值服务占 12.61%,且呈收缩态势; 创新型服务(含团餐)仅占 2.24%。 团餐作为创新型服务的一个子集,实际占比可能不足 1%。即使在布局最激进的企业中,团餐也未达到需要单独披露的收入门槛。 一个贡献不到 1% 的业务,很难被称为 "第二曲线"。
论据二:头部物企的战略选择已经说明问题
看行业方向,要看领头羊怎么做: 碧桂园服务(营收 483.5 亿)在业绩会上重点强调的是 "大物业" 战略下的 IFM 能力建设,团餐只是其中一项服务内容,并非独立赛道; 保利物业(营收 171.26 亿)是最早布局团餐的头部物企之一,但 7 年仅维持单一子公司,年报中亦未将团餐列为重点业务。 行业领头羊都不 All in 的赛道,后来者更要三思。
论据三:团餐的经营壁垒被严重低估
团餐不是 "物业的自然延伸",而是一个有独立商业逻辑的专业赛道。核心壁垒包括: 供应链管理:食材采购、中央厨房、冷链物流,每一项都是重投入; 食品安全体系:HACCP 认证、溯源体系、应急机制,容不得半点差错; 菜品研发与标准化:既要好吃又要成本可控,还要能批量复制; 人力资源:厨师团队的招聘、培训、留存,和物业保安保洁的管理逻辑完全不同。 物业企业的核心能力是 "空间管理",团餐的核心能力是 "餐饮运营"—— 这中间隔着不止一个太平洋。 双汇、顺丰、云海肴的退场,已经说明了这条赛道的水有多深。
论据四:物企的核心痛点不在餐饮
当前物业行业最紧迫的挑战是什么?
- 毛利率持续下滑(2025 年降至 19.02%);
- 应收账款回收难;
- 业主满意度与收缴率的博弈;
增值服务整体收缩调整。
团餐业务并不能直接解决这些核心矛盾。 相比之下,IFM 综合设施管理、智慧社区建设、数字化降本增效等与 "空间管理" 基因更契合的方向,战略优先级显然更高。
四、物企真正该聚焦的五大方向
与其在不擅长的赛道上分散精力,不如把资源集中在更确定的方向上。
方向一:筑牢基础服务的 "压舱石"
基础物业服务占营收 85% 以上,是真正的基本盘。品质提升、标准化建设、客户满意度 —— 这些看似 "传统" 的工作,恰恰是最值得深耕的护城河。
方向二:构建 IFM 综合设施管理能力
从 "物业管理" 到 "设施管理",是物企价值跃迁的关键一步。IFM 不是简单叠加服务品类,而是以空间为核心的全生命周期管理能力—— 包括设施维保、能源管理、环境服务、安全管理等。 诺怀云落地观察:在 IFM 场景中,诺怀云物管的工单调度、设备维保、品质巡检等模块,能帮助物企实现多业态、多项目的统一管控。特别是对园区、写字楼、医院等复杂业态,通过数字化平台将设施运维、人员排班、服务品质等纳入同一套管理体系,管理效率提升 30% 以上是普遍可实现的效果。
方向三:社区增值服务的垂直深耕
养老、零售、家政等已验证的增值服务赛道,比团餐更贴近物业的核心场景和客户关系。与其开新坑,不如把已有的坑挖深。
方向四:数字化驱动降本增效
行业毛利率持续下行,向管理要效益不是口号,而是生存必需。收费管理、工单调度、品质管控、数据分析 —— 每一个环节的数字化,都在直接影响利润表。 方向五:存量项目的保盘与续约 增量市场见顶,存量就是最大的增量。守住现有项目、提升续约率、扩大服务半径 —— 这些 "基本功" 做好了,比盲目跨界更有价值。
结语
团餐是一个好赛道,但未必是物企的好赛道。 它的合理定位,应该是 IFM 综合设施管理中的一个配套模块,是特定业态(学校、园区、医院)的差异化增值服务,是区域型物企形成局部优势的可选路径 —— 但不是行业级的 "第二增长曲线"。 对物企而言,与其在不擅长的领域交学费,不如回到自己的主场:把基础服务做扎实、把 IFM 能力建起来、把数字化工具用透、把存量客户服务好。 重庆诺怀软件有限公司愿以诺怀云物业管理系统为载体,陪伴物企在确定的方向上做深做透 ——不是追逐每一个风口,而是在自己的赛道上跑出加速度。